日本の銀行(大手金融グループおよび主要行)の時価総額ランキングをご紹介します。
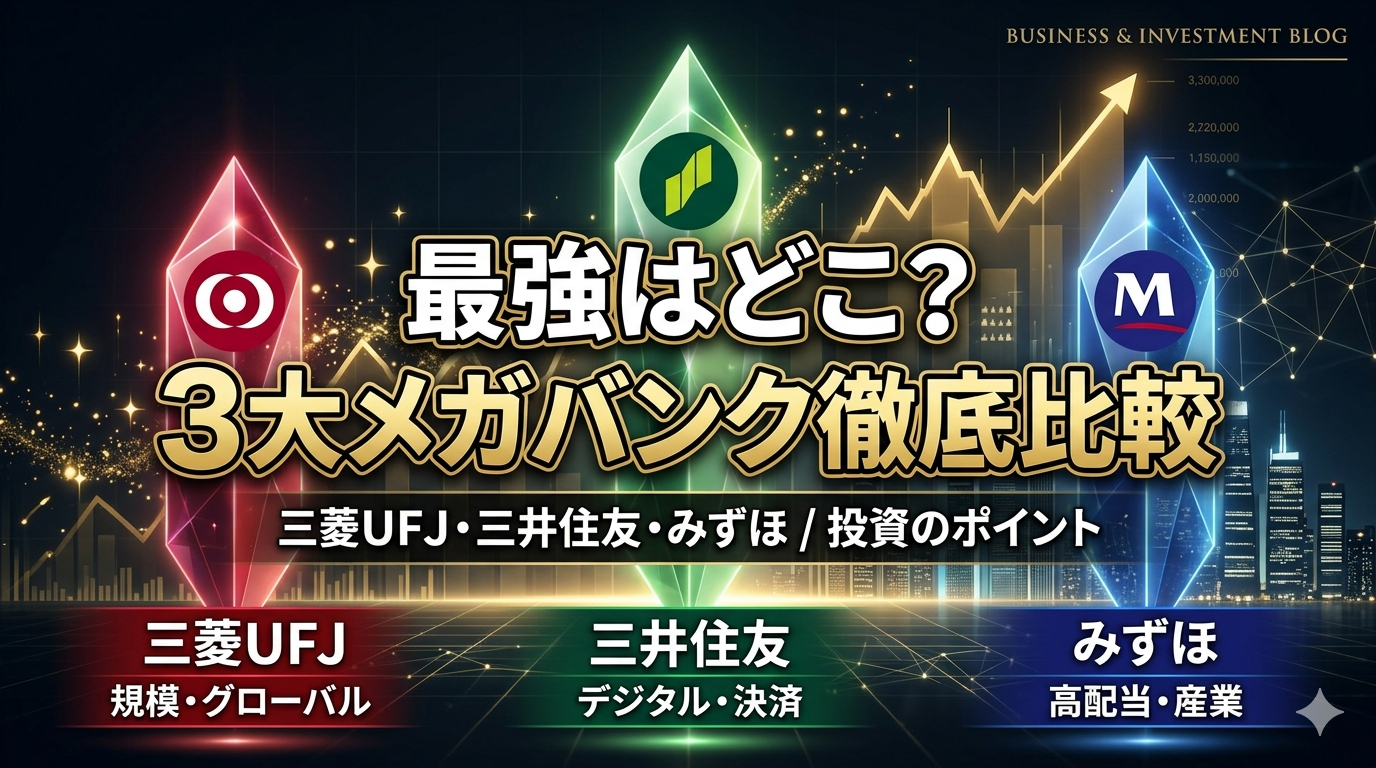
3大メガバンクの違いを一言でまとめると
三菱UFJ(MUFG): 圧倒的な規模と、モルガン・スタンレーとの強固なアライアンスによる「グローバル王座」
三井住友(SMFG): スピード重視の営業力と、Oliveなどの「デジタル・決済特化」
みずほ(Mizuho): 興銀のDNAが活きる産業知識と、銀・信・証の「一体運営」によるソリューション力
| 順位 | 銘柄名(証券コード) | 時価総額 | 売上(経常収益) | 利益(当期純利益) | PER |
| 1 | 三菱UFJフィナンシャル・グループ(8306) | 約35.5兆円 | 14兆6,208億円 | 2兆4,272億円 | 約13.0倍 |
| 2 | 三井住友フィナンシャルグループ(8316) | 約22.2兆円 | 10兆7,909億円 | 1兆5,830億円 | 約14.0倍 |
| 3 | みずほフィナンシャルグループ(8411) | 約17.5兆円 | 9兆854億円 | 1兆2,486億円 | 約14.5倍 |
| 4 | ゆうちょ銀行(7182) | 約10.9兆円 | 2兆8,522億円 | 5,255億円 | 約16.7倍 |
| 5 | りそなホールディングス(8308) | 約4.9兆円 | 1兆3,572億円 | 2,587億円 | 約14.8倍 |
| 6 | 三井住友トラスト・ホールディングス(8309) | 約4.2兆円 | 2兆3,110億円 | 2,150億円 | 約12.5倍 |
| 7 | コンコルディア・フィナンシャルグループ(7186) | 約1.3兆円 | 約3,980億円 | 約920億円 | 約11.8倍 |
| 8 | 福岡フィナンシャルグループ(8354) | 約1.2兆円 | 約4,820億円 | 約810億円 | 約12.2倍 |
| 9 | 千葉銀行(8331) | 約1.1兆円 | 約2,910億円 | 約760億円 | 約12.0倍 |
| 10 | めぶきフィナンシャルグループ(7167) | 約0.9兆円 | 約3,150億円 | 約610億円 | 約11.5倍 |
データは2026年3月期(2025年度)の通期連結決算の発表数値、および直近の株式市場の指標をベースにしています。銀行業の「売上」にあたる指標は経常収益(※一般企業の売上高に相当するもの)を、利益には親会社株主に帰属する当期純利益(最終利益)を記載しています。
三菱UFJフィナンシャル・グループ
三菱UFJフィナンシャル・グループ(MUFG)は、時価総額・純利益ともに日本の金融界で圧倒的なトップに君臨するメガバンクグループです。
他行(三井住友、みずほなど)と比較した際、MUFGならではと言える大きな特徴と強みは、主に以下の3点に集約されます。
1. 邦銀随一の「グローバルネットワーク」と海外収益力
MUFGの最大の強みは、日本の銀行の中で最も進んでいるグローバル展開です。海外収益比率は約50%に達しており、もはや「日本の銀行」という枠を超えたグローバル金融機関となっています。
- 米モルガン・スタンレーとの戦略的提携: 2008年のリーマンショック時に米大手証券のモルガン・スタンレーに巨額出資を行って以来、強固な提携関係にあります。単なる出資にとどまらず、国内外の大型M&Aのアドバイザリーや債券引き受けなどで共同展開(三菱UFJモルガン・スタンレー証券など)しており、他社が真似できない最大の収益エンジンとなっています。
- アジア(APAC)での強固な地盤: タイのクルンシィ(アユタヤ銀行)やインドネシアのダナモン銀行といった現地の有力商業銀行を次々と傘下に収め、アジア圏において独自の強固なプラットフォームを築いています。
2. 国内最大の顧客基盤と「総合金融グループ」の総合力
「三菱グループ」の強力なバックボーンはもちろん、国内の法人・個人ともに圧倒的なシェアを誇ります。
- メインバンク調査で不動の1位: 国内企業のメインバンク保有数では長年トップを維持しています。
- 銀・信・証(銀行・信託・証券)の緊密な連携: 傘下に商業銀行(三菱UFJ銀行)、信託銀行(三菱UFJ信託銀行)、証券会社(三菱UFJモルガン・スタンレー証券など)の各業界トップクラスの企業を抱えています。 現在の中期経営計画でも「法人×ウェルスマネジメント(資産管理・承継)」を掲げており、企業のオーナー経営者や富裕層に対し、銀行・信託・証券が一体となって資産運用や事業承継のソリューションをワンストップで提供できる体制が非常に強いです。
3. 「金利のある世界」を味方にした圧倒的な原資と高い株主還元
日本の金利上昇局面において、MUFGはその巨大なバランスシート(預金などの総資産)を活かし、最も大きな恩恵を受けています。
- 邦銀初の純利益2兆円突破: 利ざやの改善や旺盛な資金需要を背景に、2026年3月期決算では日本の銀行として初めて純利益2兆円の大台を突破しました。
- 積極的な株主還元: 利益の拡大に伴い、「累進的配当(減配せず、維持または増配する方針)」を基本としながら、大規模な自己株買いも定期的に実施しています。投資家からも「安定成長し、還元も手厚い大型優良株」として高い評価を得ています。
三井住友FG(SMBC)が「効率性とスピード感、営業力の強さ」を武器にしているのに対し、三菱UFJ(MUFG)は「圧倒的な規模、モルガン・スタンレーを巻き込んだグローバル力、銀信証の組織力」で他を圧倒しているのが最大の特徴です。
三井住友フィナンシャルグループ
三井住友フィナンシャルグループ(SMBCグループ)は、首位の三菱UFJに次ぐ国内第2位のメガバンクグループです。
他行(特に三菱UFJやみずほ)と比較した際、三井住友(以下、SMFG)の最大の特徴は「圧倒的な資本効率の高さ(高ROE)」と「スピード感のある強硬な営業・デジタル戦略」にあります。
SMFGならではと言える大きな強みを、以下の4つのポイントに分けて解説します。
1. メガバンクトップの「高い資本効率(高ROE)」
SMFGは「少数精鋭」や「効率経営」の意識が非常に高く、投じた資本に対してどれだけ効率的に利益を上げたかを示すROE(自己資本利益率)において、国内メガバンクでトップレベル(約9%前後)を誇ります。
- 強固なコストコントロール: 伝統的に経費率(収益に対する経費の割合)が低く、無駄なコストを徹底的に省くカルチャーがあります。2026年からの新中期経営計画でも、グローバル金融機関に比肩する「ROTE(有形自己資本利益率)15%程度」という非常に高い収益性ターゲットを掲げています。
2. 他を圧倒する「デジタル・決済戦略」のスピード感
リテール(個人向け)分野において、他行が追随できないスピードで独自のデジタル経済圏(エコシステム)を構築しています。
- 総合金融アプリ「Olive(オリーブ)」の爆発的ヒット: 銀行口座、クレジットカード、デビットカード、ポイント払い、さらにはSBI証券の投資口座までを1つのアプリ・1枚のカードで一元管理できる「Olive」は、会員数が500万人を突破。これにより、個人顧客の囲い込みで圧倒的な優位性を築いています。
- 決済ビジネス(三井住友カード)の強さ: 傘下の三井住友カードは、キャッシュレス決済市場において国内トップクラスのシェアを誇ります。銀行本体の預金集めだけでなく、「決済手数料」という安定したフィービジネス(手数料収入)の基盤が極めて強固です。
3. 法人ビジネスでの「機動力」と「提案力の強さ」
旧住友銀行のDNAを受け継ぐ「営業力の強さ」と「意思決定の速さ」が特徴です。
- 企業が大規模なM&Aや事業変革を行う際、単にお金を貸す(融資)だけでなく、複雑なソリューションや資本市場(証券・債券引き受け)を絡めた提案をスピーディーに行う「ホールセールビジネス」が非常に得意です。国内金利の上昇局面(金利のある世界)においても、この高い提案力を武器に利ざやと手数料収入を同時に大きく伸ばしています。
4. 明確で手厚い「株主還元方針」
投資家からの評価が非常に高い理由の一つが、メガバンクの中でも先駆けて導入した明確な株主還元です。
- 累進的配当方針: 「業績が悪くても減配はせず、維持または増配する」という累進的配当を早くから掲げており、配当性向40%を目指して増配を継続しています。業績の拡大(2026年3月期は純利益1.5兆円超を達成、次期は1.7兆円を予想)に伴い、積極的な自社株買いも並行して実施しており、株主を極めて重視する姿勢を見せています。
組織の「圧倒的な規模と総合力」で戦う三菱UFJに対し、三井住友(SMFG)は「圧倒的なスピード、効率性、そしてデジタルと決済を武器にした突破力」で高い収益性を叩き出すスタイルです。
企業の成長性と株主還元のバランスの良さから、高配当株投資家からも常に高い注目を集める存在となっています。
みずほフィナンシャルグループ
みずほフィナンシャルグループ(みずほFG)は、三菱UFJ、三井住友に次ぐ国内第3位のメガバンクグループです。
かつては第一勧業銀行、富士銀行、日本興業銀行(興銀)という、日本の近代産業を支えた名門3行が統合して誕生しました。過去にはシステム障害のイメージが先行することもありましたが、徹底した構造改革を経て、2026年3月期決算ではグループ初となる純利益1兆円の大台を突破するなど、現在は非常に強固な高収益体質へと生まれ変わっています。
他2行と比較した「みずほ」ならではの独自の特徴と強みは、主に以下の4点です。
1. 圧倒的な大企業基盤と「産業調査能力(リサーチ力)」
みずほの最大のDNAと言えるのが、旧日本興業銀行(興銀)から引き継いだ圧倒的な大企業・官公庁とのパイプです。
- 全上場企業の約7割と取引: 日本の主要な大企業における取引シェアは抜群の高さにあります。
- 金融界随一のシンクタンク(リサーチ力): 「みずほリサーチ&テクノロジーズ」などを通じた産業調査能力は金融界でもトップクラスです。単にお金を貸すだけでなく、「今後の日本産業がどう動くか」という深い洞察に基づいたアドバイザリー(助言)ができるため、企業の経営戦略に最も深く入り込めるメガバンクと評されています。
2. 「銀行・信託・証券」が最初からワンシステム(一体運営)
三菱UFJや三井住友は、銀行、信託、証券がそれぞれ別の有力企業として独立した色が強いですが、みずほは「One MIZUHO」の合言葉のもと、グループ間の垣根が最も低いのが特徴です。
- 大企業のM&Aや、富裕層(オーナー経営者など)の資産承継において、ひとつの窓口(あるいは共通の担当チーム)が、融資・信託・証券ビジネスをシームレスに提案します。この一体運営の効率性の高さが、近年の業績回復・フィービジネス(手数料収入)拡大の大きな原動力になっています。
3. 「持たざる経営(ライト・アセット)」による効率的な海外戦略
海外戦略において、巨額の資金を投じて現地の商業銀行を丸ごと買収する「大規模路線」をとった三菱UFJや三井住友に対し、みずほは「投資銀行(インベストメント・バンキング)分野の狙い撃ち」という独自の戦略をとっています。
- 米国の有力M&Aアドバイザリー会社「グリーンヒル(Greenhill)」を買収するなど、多額の融資リスクをとらずに、高度なM&Aの手数料で稼ぐ「ライト・アセット(持たざる経営)」をグローバルで推進しています。これが近年の米国市場における存在感を急速に高める結果となりました。
4. 資本効率の劇的な改善と「増配」へのシフト
数年前までメガバンク3社の中で最もROE(自己資本利益率)が見劣りしていましたが、直近数年間の「収益の伸び率」はメガバンクトップクラスです。
- 中期経営計画で掲げていた「ROE 8%超」という目標を前倒しでクリアし、収益性が大幅に向上したことで、株主還元も一気に積極化しました。2026年度(2027年3月期)の年間配当予想を150円(前年比増配)とし、1,000億円規模の自己株買いを発表するなど、高配当のバリュー株として投資家からの評価を大きく高めています。
日本の銀行における利益率と配当
日本の3大メガバンク(三菱UFJ、三井住友、みずほ)のPER、配当利回り(配当率)、利益率を一覧表にまとめました。
| 銘柄名(証券コード) | PER(予想) | 配当利回り(会社予想) | 利益率(純利益 / 経常収益) |
| 三菱UFJフィナンシャル・グループ(8306) | 約13.0倍 | 約3.1% 〜 3.4% | 16.6% |
| 三井住友フィナンシャルグループ(8316) | 約14.0倍 | 約3.2% 〜 3.5% | 14.7% |
| みずほフィナンシャルグループ(8411) | 約14.5倍 | 約3.5% 〜 3.8% | 13.7% |
※各指標は、発表された2026年3月期決算の数値、および直近(2026年6月時点)の予想ベースに基づいています。また、銀行業における「利益率」は、一般企業の売上高営業利益率等に代わる指標として、「売上(経常収益)に対する当期純利益(最終利益)の割合」を算出しています。
1. 利益率(収益性)の視点: 純利益の額自体は三菱UFJが邦銀初の2兆円超えで圧倒していますが、売上(経常収益)から最終的な利益を残す効率(純利益率)で見ても、三菱UFJが16.6%と頭一つ抜けています。 資金利益だけでなく、モルガン・スタンレーとのアライアンスをはじめとする非金利ビジネス(各種手数料収入など)の厚みが利益率を押し上げています。
2. 配当利回り(配当率)の視点: 3社とも「累進的配当方針」を掲げており、毎年のように増配を行っています。株価の推移によって利回りは日々変動しますが、傾向としてみずほFGが最も高い利回り(3.5%〜3.8%前後)を維持しやすい傾向にあり、高配当バリュー株としての魅力が目立ちます。
3. PER(割安性)の視点: かつて銀行セクターはPER10倍以下で放置されることが一般的でしたが、日銀の利上げによる「金利のある世界」への転換と各行の過去最高益更新を受けて、13倍〜14倍台まで評価(マルチプル)が切り上がってきています。
まとめ
大メガバンクは「金利のある世界」を追い風に過去最高益を更新し、PERも13〜14倍台へと市場の評価が切り上がっています。
- 収益性の三菱UFJ:純利益2兆円を突破し、利益率(16.6%)でも頭一つ抜けた圧倒的王者。
- 効率性の三井住友:高いデジタル・決済戦略を武器に高ROEを維持。
- 高利回りのみずほ:純利益1兆円を達成し、3社の中で最も高い配当利回り(3.5%〜3.8%前後)が魅力。
いずれも減配しない「累進的配当」を掲げ、成長性と株主還元を兼ね備えた優良バリュー株となっています。
日本株のヒートマップは下記が便利ですので使ってみてください。スマホでも見やすくなっています。
米国株のヒートマップは下記をどうぞ。